Piața imobiliară din Republica Moldova pare să meargă împotriva logicii: tranzacțiile scad, dar prețurile nu cedează. Explicația, spune directorul adjunct pe cercetare la Institutul pentru Politici și Reforme Europene (IPRE), Stanislav Ghilețchi, este că nu vorbim despre o prăbușire, ci despre o piață blocată între două așteptări. Cumpărătorii speră la ieftiniri, iar proprietarii, mulți dintre ei fără credite la bancă, preferă să nu vândă decât să piardă bani. Cum s-a ajuns aici, de ce locuințele continuă să se scumpească și cât de accesibil mai este astăzi un apartament pentru moldoveni? Răspunsurile, dar și ce urmează pentru piața imobiliară, aflați din explainerul realizat de TV8.
În Chișinău, prețul mediu al apartamentelor a crescut de la aproximativ 1.070 de euro pentru un metru pătrat în 2023 la circa 1.720 de euro la finalul anului 2025, adică o scumpire de aproximativ 61% în doar doi ani.
În același timp, numărul locuințelor vândute în Chișinău a scăzut cu aproape 60% în 2025 față de 2024, iar la nivel național scăderea a fost de peste 43%.
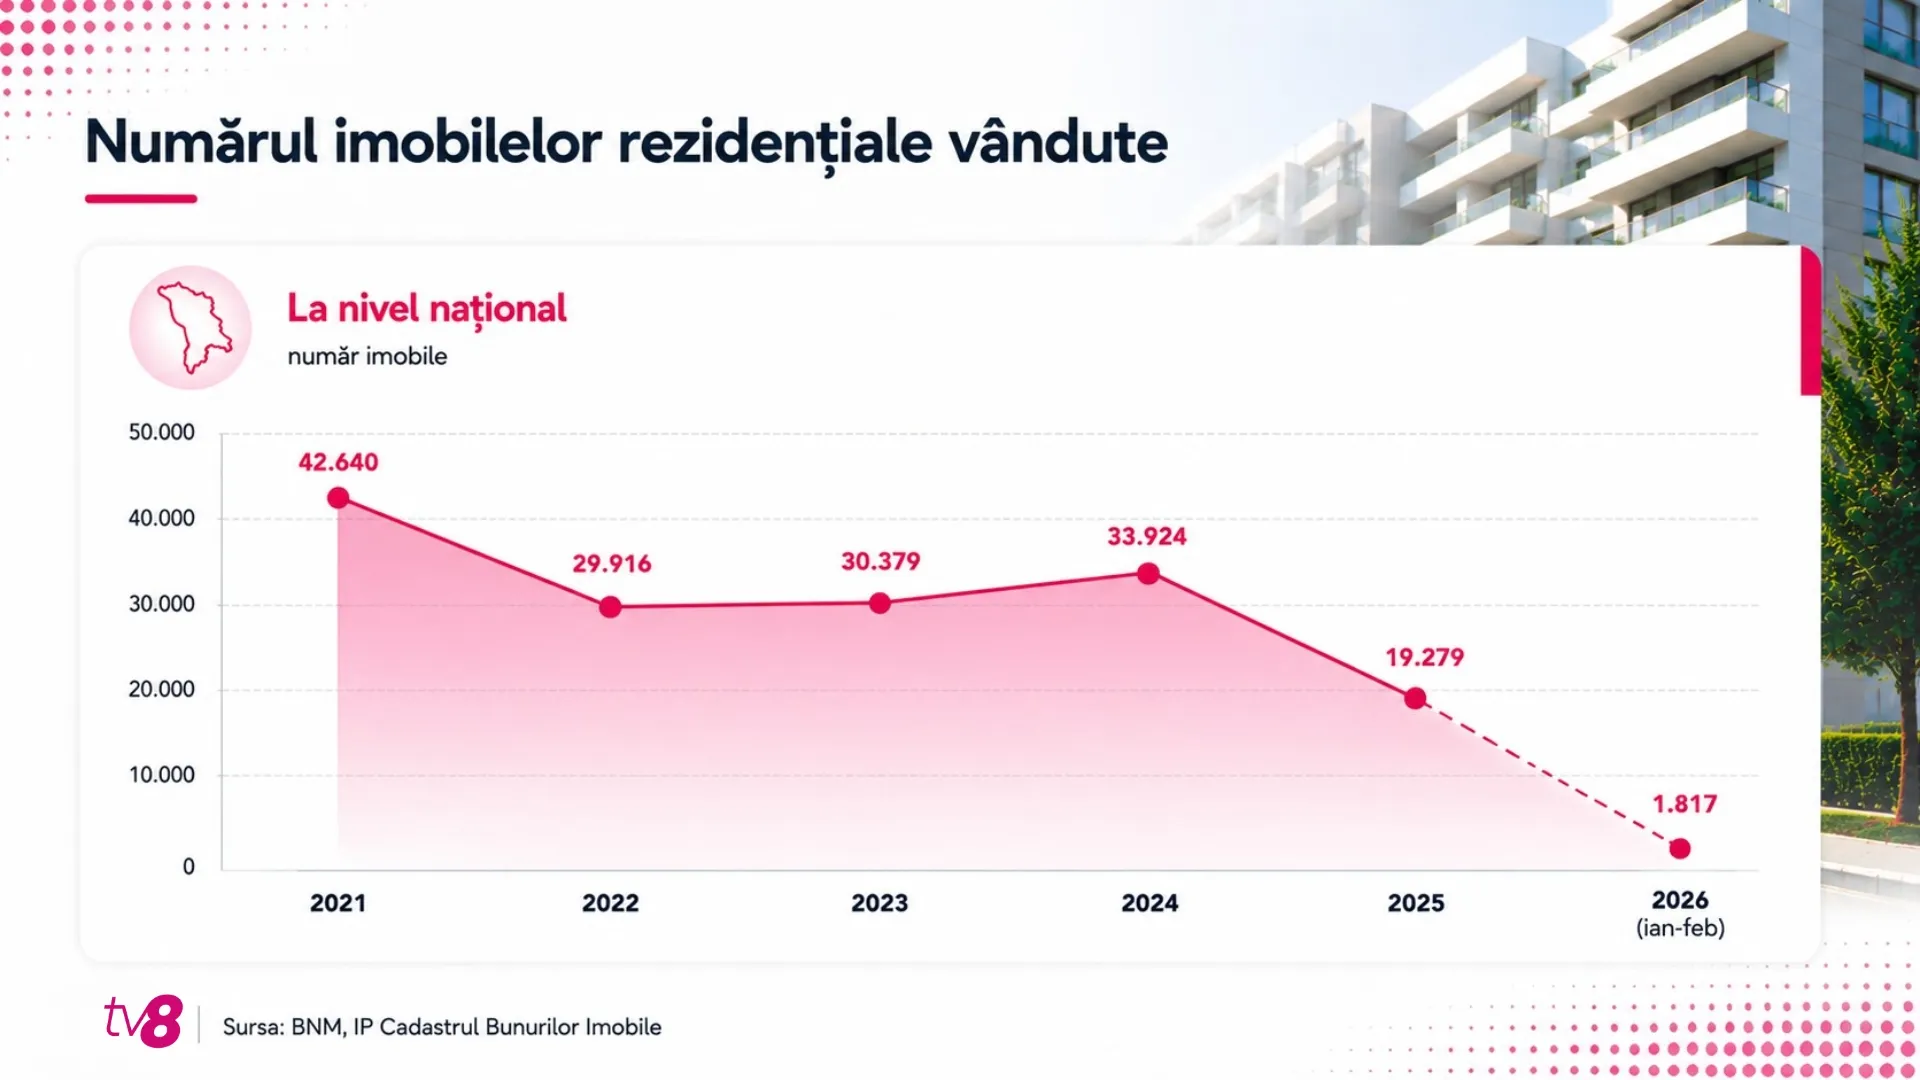
Prețurile au crescut puternic, dar piața nu e în colaps
Potrivit lui Stanislav Ghilețchi, scăderea tranzacțiilor nu înseamnă automat că piața imobiliară este în criză. Mai degrabă, spune expertul, cumpărătorii și vânzătorii nu reușesc să ajungă la un preț convenabil pentru ambele părți:
„La prima vedere, ar părea că există o prăbușire a pieței, dar, având în vedere principiile economice, de regulă, nu putem constata că există un preț incorect de piață. Prețul este întotdeauna stabilit de piață. În cazul dat, pur și simplu avem un dezechilibru între posibilitatea vânzătorilor de a oferi un anumit preț pentru apartament și dorința cumpărătorilor de a cumpăra la un preț acceptabil. Având în vedere acel principiu economic care spune că nu există un preț incorect de piață, în cazul dat aș merge pe formularea că, într-adevăr, avem o piață în așteptare, nu neapărat într-un colaps sau într-o criză”.
De ce au explodat prețurile?
Una dintre explicațiile principale ține de inflație. Stanislav Ghilețchi spune că, o perioadă, prețurile la apartamente nu au crescut în același ritm cu scumpirile din economie, iar ajustarea a venit mai târziu:
„Economia Republicii Moldova a trecut prin mai multe șocuri. În anumite etape, am avut o inflație relativ înaltă, iar prețurile la imobile nu au ținut pasul cu aceasta. În anul 2023, era o diferență de aproape 24% între indicele prețurilor de consum și prețul apartamentelor. Acest lucru nu este o caracteristică doar a contextului local, al economiei Republicii Moldova, ci este specific pieței imobiliare, care este mai puțin sensibilă la anumite schimbări”.
Ulterior, în 2024, prețurile au crescut brusc: „După această perioadă de aproape un an și jumătate, când prețurile la apartamente nu au ținut pasul cu inflația, a venit anul 2024, când prețurile pur și simplu au explodat”.
La această presiune s-au adăugat și costurile mai mari din construcții. Terenurile din Chișinău sunt scumpe, mai ales în zonele deja populate, unde dezvoltatorii încearcă să construiască. În plus, au crescut costurile pentru forța de muncă și pentru materialele de construcție, inclusiv pe fondul șocurilor provocate de războiul din Ucraina.
Apartamente scumpe ca în orașe europene
Întrebat cum se explică faptul că un apartament în Chișinău poate ajunge să coste aproape cât în unele orașe europene, deși veniturile din Republica Moldova sunt mult mai mici, Stanislav Ghilețchi spune că presiunea vine, în primul rând, din cererea mare pentru locuințe în capitală:
„Chiar dacă Republica Moldova trece printr-o perioadă de emigrare și depopulare, dacă ne uităm la municipiul Chișinău, capitala țării nu trece totuși prin acest proces. Chiar și datele ultimului recensământ arată că, în ultimii 10 ani, populația Chișinăului a crescut cu aproximativ 8-10%, inclusiv datorită migrației interne pozitive. Chișinăul este ca un magnet care atrage populația și există această dorință a cetățenilor de a locui aici. Creșterea populației pune o presiune adițională”.
La cererea mare se adaugă terenurile scumpe, costurile mai mari pentru muncitori și materiale de construcție, dar și faptul că oferta de locuințe nu a ținut pasul cu dezvoltarea orașului. De aceea, spune expertul, prețul unui apartament nu este legat direct de salariul mediu:
„În nicio țară, costul apartamentului nu este întotdeauna direct proporțional cu salariul mediu. Aceste două elemente nu sunt neapărat corelate, pentru că există aceste costuri care fac parte din procesul de construcție”.
În plus, deși există impresia că în capitală se construiește mult, oferta nu a ținut pasul cu cererea. Problema nu este doar numărul de blocuri, ci și modul în care se dezvoltă orașul:
„Dacă ne uităm și la numărul autorizațiilor de construire oferite, cred că în ultimii 10 ani suntem în descreștere. Dacă nu greșesc, doar acum au apărut primele date pentru primul trimestru din 2025, când ar putea fi un prim semnal de creștere, dar în ultimii 7-8 ani am fost tot în scădere. Chiar dacă pentru unii se creează impresia că în Chișinău se construiește mult, în Chișinău se construiește mai degrabă haotic, nu neapărat mult”.
De ce nu scad prețurile dacă se cumpără mai puțin
Deși numărul tranzacțiilor a scăzut, proprietarii nu se grăbesc să reducă prețurile. Unul dintre motive este că mulți au cumpărat apartamentele cu bani proprii și nu au rate lunare la bancă: „Putem să ne imaginăm că, dacă avem proprietari care au cumpărat apartamentele cu 80.000 de euro în trecut, întrebarea evidentă este: de ce le-ar vinde acum cu 60.000 de euro? Asta este întrebarea tuturor”.
În aceste condiții, apartamentele sunt văzute ca investiții, iar proprietarii preferă să aștepte: „Dacă privim lucrurile din acest punct de vedere, acest grup de persoane nu are această presiune și nu este nevoit să vândă. Pentru ele, apartamentul este o investiție și, într-un asemenea context, niciun proprietar nu va accepta să marcheze o pierdere. Mai degrabă decât să vândă apartamentul acum, va aștepta”.
Expertul subliniază că nu cererea a dispărut, ci tranzacțiile s-au blocat: „Cererea există. Vedem că oamenii sunt interesați să cumpere apartamente, dar nu găsesc apartamentul la prețul dorit”.
Imposibil să cumperi o locuință fără credit și bani de peste hotare?
Într-o notă analitică semnată de Ghilețchi, se arată că, la prețul mediu actual din Chișinău, un moldovean cu salariul mediu pe economie, de aproximativ 17.400 de lei, ar avea nevoie de aproape zece ani de venituri integrale pentru a cumpăra un apartament de 60 de metri pătrați.
Întrebat dacă un om cu salariu mediu mai poate cumpăra o locuință fără ajutorul părinților, fără bani de peste hotare și fără credit, Ghilețchi spune că „datele arată că acest lucru este aproape imposibil”.
Potrivit lui, cumpărătorii care reușeau să economisească au devenit tot mai puțini, iar piața este dominată de cei care pot lua credite ipotecare: „În primele două luni ale anului 2026, potrivit datelor pe care le-am analizat, șase apartamente din zece au fost cumpărate prin ipotecă. Acest lucru ne face să ajungem la concluzia că cumpărătorii cu bani cash, persoanele care reușeau să economisească, propriu-zis au dispărut din piață”.
Veniturile necesare pentru un credit au crescut
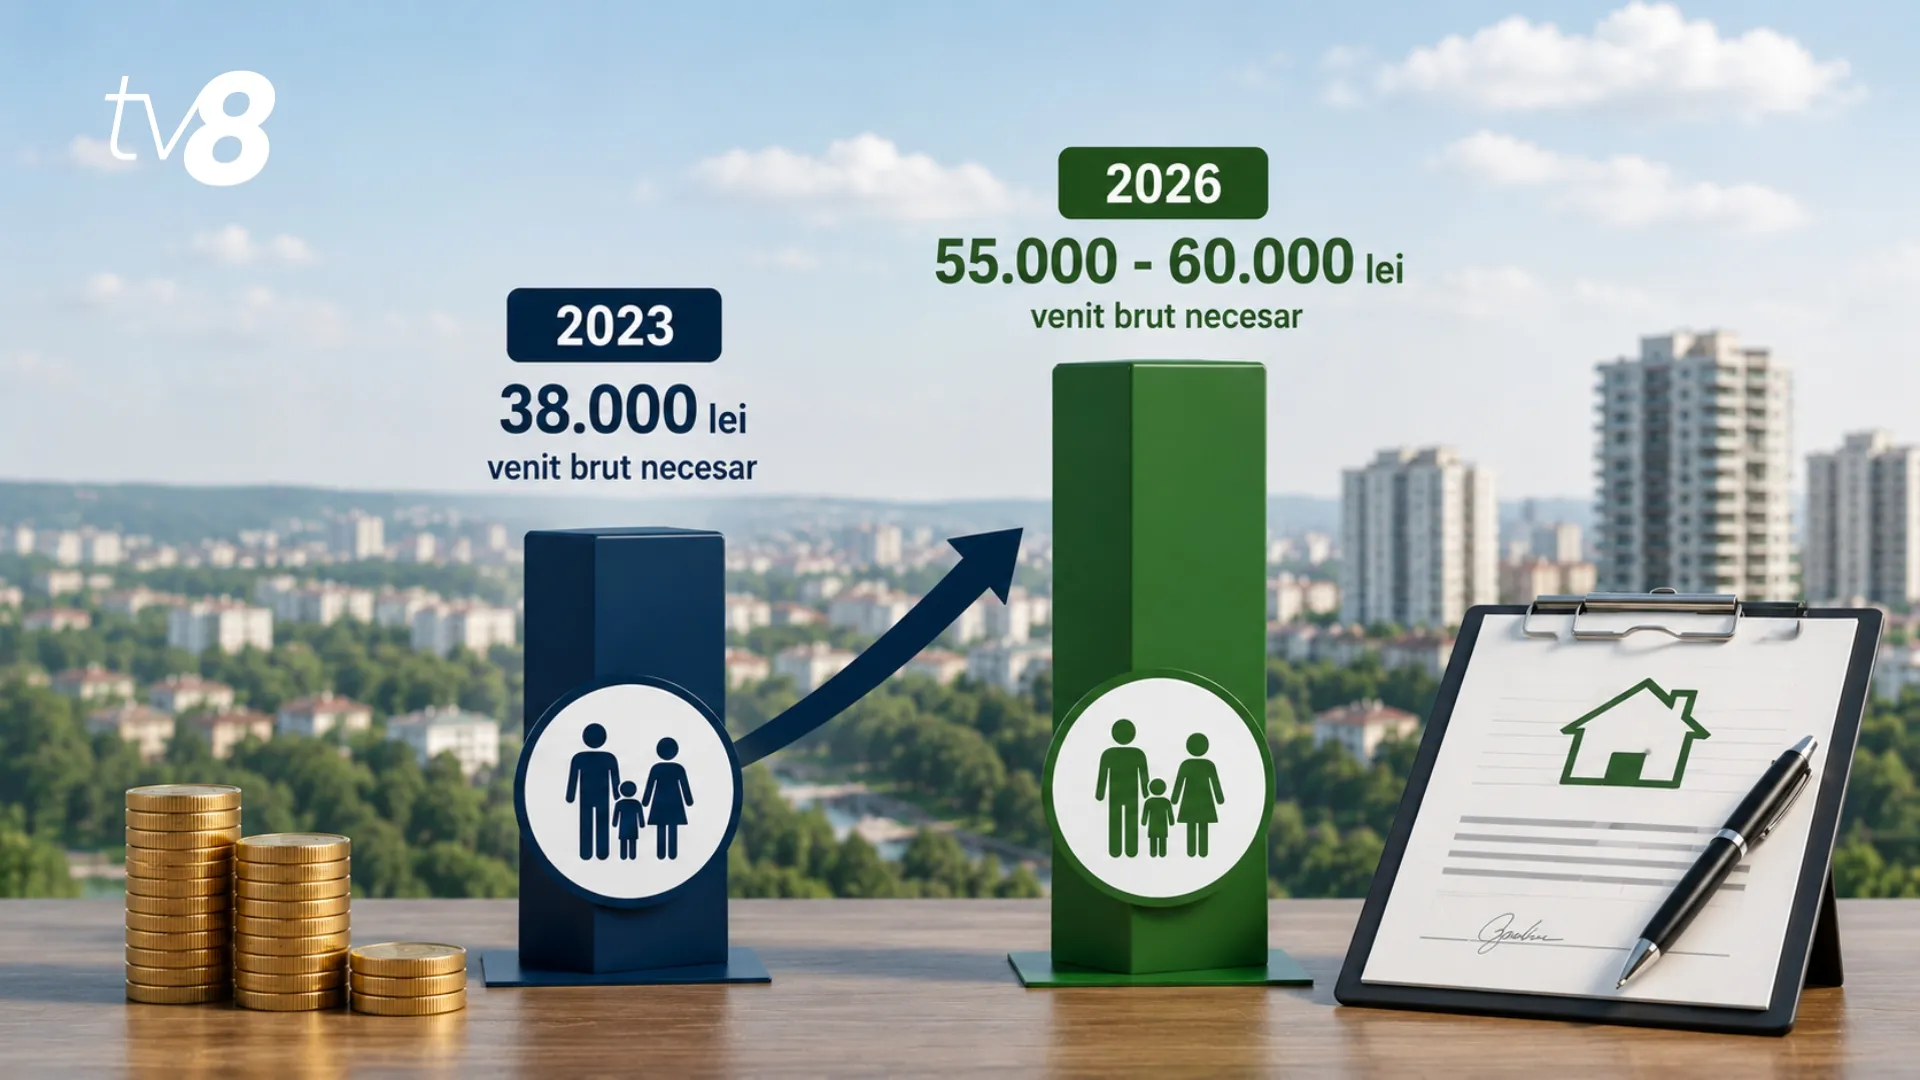
Dacă în 2023, potrivit calculelor IPRE, o familie din Chișinău avea nevoie de aproximativ 38.000 de lei venit brut pentru a putea lua un credit ipotecar, în 2026 suma necesară se apropie de 55.000 - 60.000 de lei.
„Acest lucru afectează evident accesibilitatea procurării imobilelor. În piață rămân doar persoanele care au salarii relativ mari și își permit să ia acest credit bancar”, a subliniat Ghilețchi.
Mai multe credite nu înseamnă neapărat o problemă
Faptul că tot mai multe apartamente sunt cumpărate prin credit nu este, în sine, un semnal prost pentru economie, spune Stanislav Ghilețchi. Acest lucru se întâmplă și pe piețele din Vest. „Ceea ce ne alertează, însă, este numărul mic de tranzacții”, a subliniat acesta.
„La moment, nu am identificat semnale că am intra într-o anumită bulă. Dacă nu greșesc, datele arată că avem sub 1% întârzieri sau neplăți la creditele imobiliare. La acest nivel, propriu-zis, stăm relativ bine”, a adăugat Ghilețchi.
Creditele se pot scumpi, dar nu peste noapte
După majorarea ratei de bază la 6,5%, creditele ipotecare s-ar putea scumpi, dar nu brusc. Ghilețchi explică faptul că majoritatea contractelor ipotecare sunt indexate la rata medie ponderată a depozitelor noi, cu scadență de 6-12 luni - adică media dobânzilor pe care băncile le oferă pentru depozitele noi ale clienților:
„Faptul că rata de bază a crescut de la 5% la 6,5% nu înseamnă că plata lunară crește exact cu același cuantum. Acest lucru se va întâmpla în timp. Evident, cel mai probabil, se așteaptă o anumită scumpire a creditelor. Aceasta se va produce gradual, nu anticipăm schimbări bruște în acest sens”.
Întrebat dacă scumpirea creditelor ar putea duce la mai multe restanțe la ipoteci, expertul spune că acest risc există întotdeauna, mai ales dacă oamenii simt o presiune financiară mai mare sau își pierd locul de muncă. Totuși, deocamdată datele nu arată probleme majore:
„Deocamdată, însă, datele ne arată că suntem într-o zonă relativ sigură, unde încă nu există semne ale unor probleme. Totuși, acest scenariu există și va evolua în funcție de ceea ce se va întâmpla inclusiv în economie și pe piața bancară”.
„Prima Casă”, sprijinul care s-a epuizat rapid
Din aprilie 2026, nu mai sunt acceptate cereri noi pentru compensațiile din programul „Prima Casă”, după ce bugetul alocat s-a epuizat. Stanislav Ghilețchi spune că programul era important mai ales pentru tineri și familiile aflate la început de drum: „Partea bună la „Prima Casă” era că prima plată era relativ mai mică în comparație cu cea pentru creditele imobiliare clasice”.
„Faptul că bugetul s-a epuizat în primele trei sau patru luni ale acestui an arată că programul se bucura de popularitate în rândul familiilor din Moldova. Dar faptul că s-a epuizat atât de repede arată fie o planificare un pic defectuoasă din partea autorităților, care nu au estimat corect nivelul de cerere, fie faptul că ratele lunare au crescut un pic mai repede decât s-a anticipat”, a adăugat directorul adjunct IPRE.
În lipsa programului, accesul la locuințe ar putea deveni și mai dificil: „Programul „Prima Casă” a contribuit, totuși, la creșterea accesibilității pentru anumite grupuri de persoane. Acum, în lipsa acestuia, ar putea fi afectată și mai mult această dimensiune a accesibilității”.
Locuințele scumpe pot alimenta emigrarea
Accesul tot mai greu la o locuință poate deveni un motiv în plus pentru emigrare: „În cazul în care pentru cetățeni va fi tot mai dificil să obțină și să-și permită o locuință în Chișinău - și vorbim aici despre accesul la locuință nu doar prin cumpărarea unui apartament, ci și prin chirie - acest factor va conta tot mai mult”.
Potrivit acestuia, dacă veniturile nu acoperă nici chiria, nici rata la bancă, oamenii vor căuta soluții peste hotare: „Atât timp cât plata chiriei sau a creditului bancar nu va putea fi acoperită din salariul unei persoane sau din două salarii, dacă vorbim despre doi soți care lucrează, evident că acest lucru va continua să împingă anumite persoane să caute un nivel de trai mai bun”.
Chirie sau credit?
Conform datelor Eurostat, în Germania, peste jumătate din populație stă în chirie, iar în Austria - aproape jumătate. Întrebat dacă Republica Moldova ar putea ajunge la un asemenea model, Ghilețchi spune că în Chișinău există deja o pondere importantă de persoane care stau în chirie. Totul depinde însă de raportul dintre chirie și rata lunară la bancă.
„Au fost perioade, într-adevăr, când chiria era mai ieftină decât posibilitatea de a lua un credit imobiliar și de a achita ratele. Dar, în etapa în care chiriile s-au egalat, plus-minus, cu ratele lunare, noi am observat o schimbare de comportament. În cazul în care ratele lunare la bancă au devenit relativ competitive, evident că o familie va opta pentru a investi în propriul imobil, decât să achite aceleași sume sau sume comparabile pentru chirie”, a declarat directorul adjunct IPRE.
Suburbiile, o alternativă, dar nu pentru toți
Pe fondul scumpirii apartamentelor din Chișinău, suburbiile pot deveni mai atractive. Stanislav Ghilețchi spune că acestea permit evitarea aglomerației pe partea rezidențială, dar problema este că locurile de muncă rămân concentrate în capitală. Decizia depinde de transport, locul de muncă și nevoile familiei:
„Dacă există transport public, este o dimensiune; dacă folosești transport privat, este o altă dimensiune. Dacă ai un job pentru care trebuie să vii în fiecare zi în Chișinău, cred că este un pic mai complicat să locuiești în suburbii. Dacă ai un job care îți permite să lucrezi de acasă, acest lucru schimbă total scenariul. Dacă ne uităm astăzi, oricum majoritatea persoanelor fac naveta spre Chișinău. În fiecare dimineață și în fiecare seară se formează ambuteiaje, iar acest lucru trebuie, la fel, luat în calcul în decizia unei persoane”.
Există șanse să scadă prețurile?
Pe termen scurt, Stanislav Ghilețchi nu vede premise pentru o scădere semnificativă a prețurilor. Totuși, spune el, ritmul de creștere ar putea încetini: „Având în vedere că deja am atins anumite borne sau recorduri istorice, nu anticipăm ca ele să crească cu aceeași viteză”.
Pentru ca presiunea pe prețuri să scadă, ar fi nevoie de mai multă ofertă, de infrastructură și de o dezvoltare urbană mai bine planificată:
„Pe partea de ofertă, este nevoie de o implicare mai directă a autorităților locale, prin regândirea modului în care autorizăm construcțiile și a felului în care dorim să dezvoltăm Chișinăul. Al doilea element este asigurarea investițiilor în infrastructură, astfel încât dezvoltarea Chișinăului să nu mai fie atât de haotică”.
O altă soluție ar fi dezvoltarea pieței de capital, astfel încât oamenii să nu mai vadă apartamentele ca unica formă sigură de investiție:
„Mult timp, pentru moldoveni, apartamentele au fost investiția de bază. Este un element pe care sperăm, odată cu procesul de integrare în UE, să-l schimbăm prin diversificarea pieței investițiilor, astfel încât oamenii să aibă mai multe oportunități de a-și plasa economiile, iar imobiliarele să nu mai fie unicul vehicul care concentrează bogăția moldovenilor”.
Aderarea la UE va face locuințele mai accesibile?
Întrebat dacă aderarea la Uniunea Europeană ar putea face locuințele mai accesibile, Ghilețchi spune că veniturile ar putea crește, dar odată cu ele pot crește și costurile: „Noi avem întotdeauna această așteptare că vor crește veniturile fără să fie afectată partea de costuri. Acest lucru nu este posibil, pentru că și cei care construiesc au forță de muncă, iar aceasta pune, la rândul ei, presiune pe salarii mai mari”.
Directorul adjunct IPRE spune că important este ca veniturile să crească mai repede decât inflația și să fie create locuri de muncă bine plătite:
„Totul se rezumă, însă, la accesul la locuri de muncă bine plătite, prin care oamenii să-și poată acoperi cheltuielile. Aceasta este așteptarea mai mare de la procesul nostru de aderare la UE: atragerea investițiilor și crearea unor locuri de muncă bine plătite, prin care oamenii să-și permită accesul la aceste bunuri și servicii”.
Cumpărăm sau mai așteptăm?
Recomandarea expertului pentru cei care vor să cumpere un apartament este să-și calculeze atent posibilitățile financiare: „La etapa actuală nu vedem premise pentru o scădere semnificativă a prețurilor. Dacă se dorește procurarea unui apartament, fiecare familie trebuie să-și reevalueze foarte atent capacitățile financiare”.
De asemenea trebuie făcută diferența între cumpărarea unei locuințe pentru trai și cumpărarea unui apartament ca investiție.
„Elementul-cheie este că nu avem, cel puțin în municipiul Chișinău, premise pentru o ieftinire sau pentru o reducere semnificativă a prețurilor la apartamente”, a conchis Stanislav Ghilețchi.