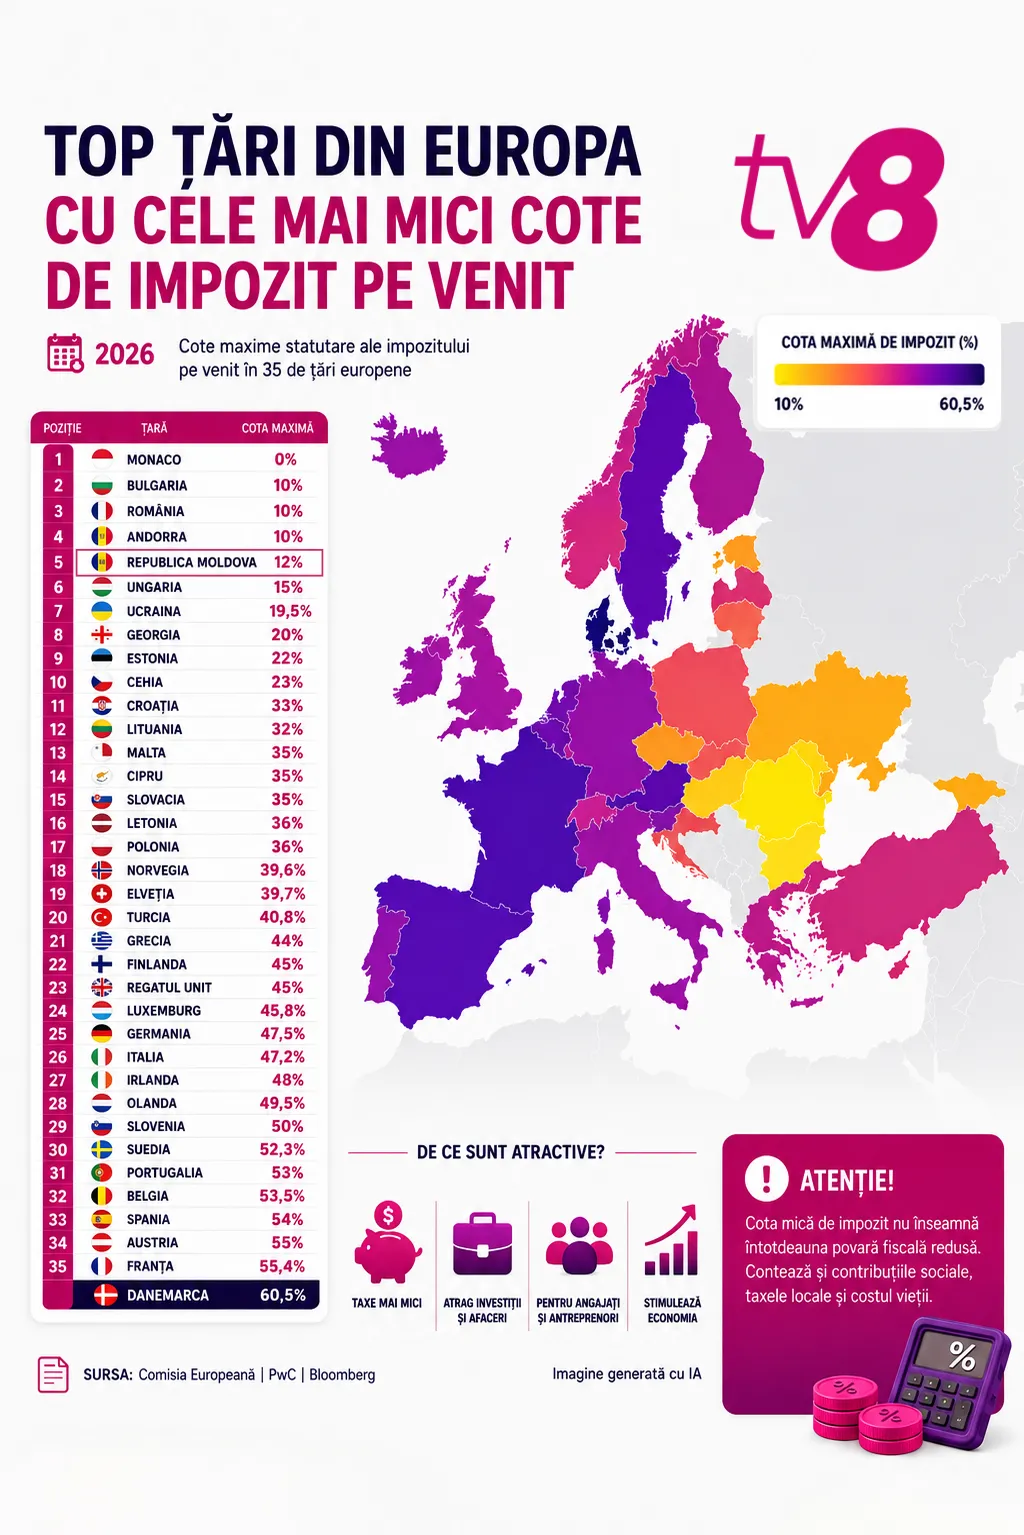
Republica Moldova se numără printre statele europene cu cele mai mici cote de impozit pe venit în 2026. Cu o rată de 12%, țara noastră se situează după Monaco, Bulgaria, România și Andorra, dar înaintea Ungariei și Georgiei. Totuși, o cotă redusă a impozitului pe venit nu înseamnă automat și o povară fiscală totală mai mică, potrivit datelor Tax Foundation Europe.
În Republica Moldova, impozitul pe venit este de 12%, unul dintre cele mai reduse niveluri din regiune. Sistemul fiscal este relativ simplu, iar costurile de trai mai mici comparativ cu multe state europene pot reprezenta un avantaj pentru anumite categorii de antreprenori.
Cea mai favorabilă situație din clasament este în Monaco, unde persoanele fizice rezidente nu achită impozit pe venit. Principatul este însă cunoscut și pentru costurile foarte ridicate ale vieții și condițiile stricte pentru obținerea rezidenței.
Bulgaria și România aplică o cotă de 10%. Același nivel maxim este valabil și în Andorra. În cazul României, însă, la impozitul pe venit se adaugă contribuțiile sociale obligatorii, astfel că diferența dintre salariul brut și cel net este mai mare decât ar putea sugera cota de 10%.
După Republica Moldova urmează Ungaria, cu o cotă de 15%, și Georgia, cu 20%. În unele dintre aceste state există și facilități sau regimuri fiscale speciale pentru anumite categorii de contribuabili.
La polul opus, Danemarca, Franța și Austria au unele dintre cele mai ridicate cote maxime de impozit pe venit din Europa, de 60,5%, 55,4% și, respectiv, 55%.
Experții atrag însă atenția că impozitul pe venit reprezintă doar o parte din taxele suportate de o persoană. Pentru a compara nivelul real al fiscalității dintre țări trebuie luate în calcul și contribuțiile sociale și medicale, TVA-ul, taxele locale, impozitele pe dividende sau profit, dar și costul vieții.
În Europa sunt folosite, în principal, două sisteme de impozitare. Unele state, printre care România, Bulgaria și Ungaria, aplică o cotă unică, în timp ce țări precum Germania, Franța, Spania sau Belgia folosesc un sistem progresiv, în care procentul de impozitare crește odată cu veniturile contribuabilului.